
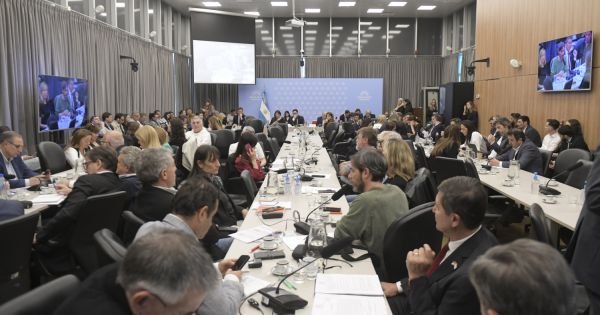
La Libertad Avanza logró asegurar mayoría legislativa en la Cámara de Diputados para impulsar su proyecto sobre morosidad familiar tras un plenario de comisiones realizado esta semana. Con el respaldo del PRO y la Unión Cívica Radical, el oficialismo cosechó 32 firmas de apoyo, superando las 27 que reunió la oposición integrada por Unión por la Patria, Provincias Unidas y la Coalición Cívica. El debate será definitivo en el recinto el 7 o el 14 de octubre, cuando se defina cuál de las propuestas avanzará en el proceso legislativo. Antes de la firma de los dictámenes participaron del plenario el vicepresidente del Banco Nación, Alejandro Henke, y Nicolás Ferro, director del Banco Central de la República Argentina.
La propuesta del gobierno: transparencia sin intervención de tasas
El proyecto oficial se titula “Ley de Transparencia Crediticia, Educación Financiera, Mitigación del Fraude Digital y Protección de los Consumidores” y busca abordar la morosidad desde un enfoque preventivo más que correctivo. La iniciativa hace hincapié en brindar información detallada a los usuarios para prevenir situaciones irregulares, pero no interviene ni con tasas máximas ni con planes de refinanciación para deudores críticos. Los ejes principales incluyen la precancelación de deudas, la trazabilidad completa de obligaciones y el acceso gratuito al perfil de riesgo dentro de las entidades bancarias y las plataformas digitales. Durante el debate, la diputada oficialista Silvana Giudici criticó que “muchos proyectos proponían un atajo a la morosidad” e instó a “mirar al futuro y ser capaces de no aplicar parches que terminen provocando la caída del régimen financiero”. “Lo que tenemos que hacer es plantear herramientas que vigorizan el sector crediticio, dan estabilidad jurídica y transparencia a los usuarios”, recalcó Giudici.
La alternativa opositora: refinanciación y regulación de cuotas
La iniciativa de la oposición, denominada “Ley de Regularización y Alivio Financiero”, toma un camino diferente. Busca declarar la emergencia crediticia por 180 días y propone un régimen de refinanciación de al menos 12 cuotas para personas que tengan una mora superior a 60 días y por montos de hasta dos canastas básicas totales hogar tipo 2, equivalentes actualmente a 3.200.000 pesos. También fija como cuota máxima un monto que no supere el 30% de los ingresos de las personas. El sistema establecería que cada acreedor debe tramitar voluntariamente la regularización ante el deudor, y si rechaza la solicitud, interviene directamente el Banco Central. Los bloques opositores argumentan que la educación financiera no es suficiente cuando la crisis de endeudamiento ya se ha instalado en los hogares argentinos, enfatizando que es necesario ofrecer herramientas concretas de alivio inmediato.
Con el panorama legislativo definido en comisiones, el debate en el recinto próximo promete ser intenso. Ambas propuestas representan visiones contrapuestas sobre cómo abordar la crisis de morosidad que afecta a miles de familias argentinas. Mientras el gobierno apuesta por la prevención y la educación como pilares de la solución, la oposición demanda intervención estatal y refinanciación directa para quienes ya están endeudados. La votación en plenario será crucial para definir cuál de los enfoques prevalecerá en el tratamiento legislativo de uno de los problemas más urgentes de la economía doméstica argentina.